创业能力与基础认知 · 创业者核心
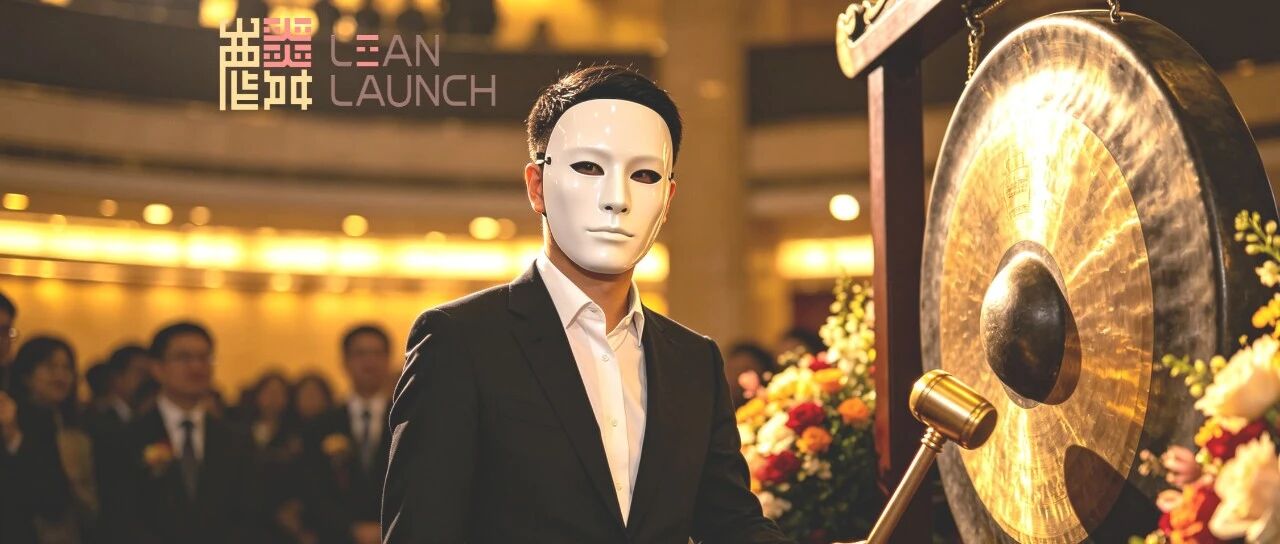
创业上市敲钟仪式上的Poker Face
“
敲钟时的Poker Face 不是酷,不是淡定,不是大佬风范, 而是一句无声的警告 。
📌 本文看点
01
敲钟的“可怜幸运儿”
02
Poker Face的五个层次
03
给创业者的五个启示
2026年夏天,某主板交易所的敲钟大厅。
闪光灯连成一片白雾。身旁的投资人笑得合不拢嘴,联合创始人搂着 CFO 的肩膀在镜头前比大拇指,员工代表举着上市纪念牌激动地挥舞。所有人的嘴角都在往上扬,除了他。
他站在正中间,前面挡着好几个投资人,右手握着敲钟的锤子,脸上没有笑容。不是克制,不是“大佬范儿”,也不是东方人的含蓄。是那种Poker Face。像一个跑了七年马拉松的选手,终于冲过终点线,然后发现自己站在悬崖边上。
摄影师喊了三遍“笑一个”,他嘴角还是不为所动。
这不是个例。你如果翻一翻过去几年A股、港股、美股敲钟的照片,会发现一个耐人寻味的现象:越是熬了很多年才上市的创始人,敲钟时越容易面无表情;而那些成立没几年就闪电 IPO 的创始人,反而笑得最灿烂。
因为后者里有一大批人,属于同一类创业者:
PMF前就上市的可怜幸运儿。
DEFINITION
PMF,Product-Market Fit(产品-市场匹配)。
用最朴素的话说就是:你做了一个东西,市场真的需要它,客户愿意持续买单,增长开始自己转起来。
在循证创业的框架里,PMF之前最大的风险叫”需求风险“,就是那种你以为客户需要,但客户其实没那么需要的窘境。你以为增长来自产品力,但增长其实来自补贴、大客户、关系、或者某个赛道暂时的风口红利。
💡 健康的创业路径:解决需求风险 → 验证PMF → 建立可复制的增长系统与目标 → 再考虑规模化融资和上市。
但现实中的资本市场不是全部按这个脚本推进。
有些创始人踩中了风口赛道,在PMF还没真正站稳的时候,就靠着看起来漂亮的营收增速、行业卡位、资本背书,一路从 A 轮干到 Pre-IPO,最终推到了主板。他们的上市不是因为“需求被充分验证了”,而是因为”故事足够大、数据足够好看、投资人急迫需要退出“。
这类公司上市后往往陷入一种尴尬的局面:市值不低,但市盈率撑不住;收入不小,但毛利率和增速在下滑;客户数不少,但留存和复购在走弱。它们用一级市场的“未来叙事”过了二级市场的门,但二级市场是用“当下证据”和“未来增长预期”双重标准来定价的。
敲钟时那个不笑的人,比谁都清楚心里的秘密。
Poker Face LAYER 01
很多创始人在上市前的七年里,从来没有认真想过“我为什么要上市”这个问题。
不是他们蠢,是他们一直被推着走。
天使轮的时候,投资人说“你这个赛道值得赌一把”;A轮的时候,投资人说“你要跑快点,竞品也在拿钱”;
B轮的时候,投资人说“今年要做到多少营收才能进下一轮”;
C轮的时候,投资人说“再冲两年就可以准备IPO了”;
Pre-IPO的时候,投资人说“这一轮进来就是冲着上市退出的”。
💡 这七年里,每一个融资节点上,“上市”都是别人给他的目标,不是他自己长出来的愿景。
他真正想做的事情,那个最初让他从大厂辞职、从车库开始、熬夜写第一行代码的动力,早就被一轮又一轮的”给投资人一个交代“给稀释掉了。
敲钟的那一刻,他终于有时间问自己:“我当初为什么要做这件事?”
而答案是沉默的。
Poker Face LAYER 02
上市不是终点,是一面放大镜。
在一级市场,创始人可以用“战略投入期”、“长期主义”、“基础设施搭建”来解释为什么增长放缓、为什么亏损、为什么毛利率低。投资人们听完点点头,说“理解,下一轮我们继续跟”。
但到了主板,游戏的逻辑和规则全变了。
券商分析师不会因为你的“长期主义”就调高评级。公众股东不会因为你“战略投入”就不抛售股票。交易所不会因为你“赛道很大”就对你的信息披露网开一面。所有人都会用更严格的标准来审视你家公司的增长,每一个季度,每一份财报,每一场Earnings Call。
敲钟的时候他脑子里过的不是“终于自由了”,而是:
下个季度的营收能不能撑住今天的市值?
明年增长从哪条曲线来?
如果下一份季报不及预期,股价跌 30%,我怎么跟员工解释他们期权缩水了?
竞争对手如果降价抢市场,我应战还是不应战?应战伤利润,不应战丢份额。
他不是不想庆祝胜利,而是知道自己已经进入一片没有退路的战场。在这个战场里,他不再是那个可以凭直觉和愿景驱动的创始人,而是一个要对成千上万个陌生人负责、被无数双眼睛盯着每一个数字的上市公司掌舵人。
Poker Face LAYER 03
对于很多值得上市的企业来说:上市 = 钱更多(可增发融资) + 钱更大(可用股票并购) + 钱更便宜(银行授信和债券融资成本下降)。
这三样东西加在一起,理论上应该让创始人如虎添翼。
但前提是你得知道你要打什么仗?
如果你已经验证了PMF,已经有了可复制的增长引擎,上市带来的资本杠杆就是核弹级别的放大器:你可以快速拓品类、打海外市场、并购上下游、用更低成本的资金碾压竞争对手。
但如果你在PMF前就上市了呢?
钱更多,但你不知道该投到哪里才能产生有机增长。钱更大,但你不知道该并购谁才能真正补强你的能力。钱更便宜,但你不敢大规模加杠杆,因为你心里清楚自己的基本盘还没稳到能承受杠杆风险。
你手握三把利器,但没有战场。
这种”有工具无路径“的空虚,比没钱更让人恐惧。因为没钱的时候你至少知道自己在为生存而战;有工具没战场的时候,你连”战什么“都回答不了。
Poker Face LAYER 04
这是最残酷的一层。
对于真正建立了PMF和增长系统的创始人来说,上市是第二曲线的起点,他们知道接下来要去哪里,上市只是给了他们更快到达那里的燃料。
但对于PMF前就上市的创始人来说,上市很可能就是他创业的终点。
不是公司死了,是公司“创业状态”的终结。
因为在上市后,他可能不再像以前那样被允许凭直觉调方向、快速试错、在车库里改产品。他要面对的是:
独董的质询、证监会的问询函、ESG 报告、内控审计、关联交易审查、内幕信息管控、减持新规……
他创业初期那种”车库里改变世界“的内驱力,会被合规、信披、分析师预期一点点磨掉。
更可怕的是,可能他自己都没意识到这一点。他以为上市之后终于可以“做自己想做的事”了,但很快发现,上市之后他要做的事,全是别人要求他做的事。
敲钟时面无表情,可能是因为他隐约感觉到了这个状态的到来。从此以后,他不再是这家公司的“主人”,他成了这家公司的“第一号员工”。
Poker Face LAYER 05
回到最根本的问题。
一个在PMF前就上市的公司,它最大的隐患从来不是财务模型、不是竞争格局、不是监管风险,而是需求风险没有真正被解决。
什么叫需求风险没解决?就是:如果客户明天没有补贴了、关系断裂了、风口热度下降了,他们还会不会继续用你的产品?
如果答案是“不确定”,那PMF就没有真正站稳。
这样的公司上市之后,会面临必须用上市公司的资源去继续“证明”自己本该在创业早期就解决的问题。
它要用增发来的钱去补贴用户、去打广告、去做并购,不是因为这些动作能创造长期价值,而是如果不做这些动作,增长的故事就会停,股价就会跌,市值就会缩水。
它上市了,但却在用资本市场的钱继续掩盖“客户到底爱不爱你的产品”这个根本性的问题!
敲钟的那个人知道这个答案。他比谁都清楚,过去七年的增长里有多少是真实的、有多少是堆出来的。他比谁都害怕有一天市场会问出那个他回答不了的问题。
所以他的脸上只能是Poker Face。不是不快乐,是不敢快乐。
LESSONS
如果你正在创业,或者正在准备融资,或者正在憧憬上市的那一天,希望这篇文章能帮你建立几个关键的认知:
资本是催化剂,不是燃料。催化剂能让本来该发生的事情发生得更快,但它本身不产生能量。如果你的增长引擎本身转不动,砸再多资本进去,也只是让一辆没轮子的车冒更多烟。
上市不是终点,是放大镜。它会把你过去所有没想清楚的问题:PMF是不是真的、增长是不是可持续的、团队是不是能打硬仗的?全部放大给你看。别把上市当成“终于可以松口气了”的那一刻,上市是只是另一场更残酷竞争的开始。
增长路径比上市本身重要一万倍。上市带来的资金杠杆“三件套”(更多、更大、更便宜)是工具,工具的价值取决于使用者的路径。在你搞清楚”上市之后钱往哪里投、增长从哪里来“之前,上市对你来说不是胜利,而是负担。
尽早问自己“我为什么要上市”。如果答案只有“给投资人一个交代”,那你需要停下来重新想想。真正健康的上市动机应该是:我已经验证了PMF,我有了清晰的增长路径,我需要资本市场的杠杆来加速到达下一个里程碑。
PMF不是可选项,是生死线。在 PMF 之前就上市,你也许能成为“幸运儿”,但那是一种”可怜的幸运“。因为你用近十年的青春换来了一个巨大的问号,而这个问题,在你敲钟的那一刻,不会消失,只会变得更大、更响、更无处可逃。
EPILOGUE
敲钟仪式上的那个 poker face,不是酷,不是淡定,不是“大佬风范”。它是一句无声的警告——给所有还在路上的创业者看的。
作者:黄家麟 麟朗创兴创始人
上海市科技创业中心创业导师、上海市创业指导专家、上海市企业发展专家、上海市大学生科技创业基金会双创导师。天使投资人及创业教练 复旦大学民商法学硕士。具有法律、连续创业、天使投资、风险投资与创业孵化等丰富经验。现在长三角地区多个国家级以上科创孵化载体及重点高校担任孵化教练及实战创业导师,帮助各阶段精进型创业者达成发展里程碑。
本文首发于麟朗创兴公众号
读到这里,想知道自己的项目卡在哪一步? 做一次十来分钟的初诊 →
十来分钟,一个问题一个问题地问,最后给你一份初诊报告。